К концу месяца руководителю важно видеть не только сумму задолженности перед авиакомпанией. Нужно понимать, все ли перевозки отражены, получены ли документы, правильно ли распределены платежи и попали ли затраты в нужный период.
Совпадающее конечное сальдо само по себе ещё не подтверждает правильность учёта. Одна операция может быть пропущена, другая — отражена повторно на такую же сумму. Рабочая ежемесячная сверка помогает разобрать такие расхождения до закрытия периода и получить более надёжную картину обязательств и финансового результата.
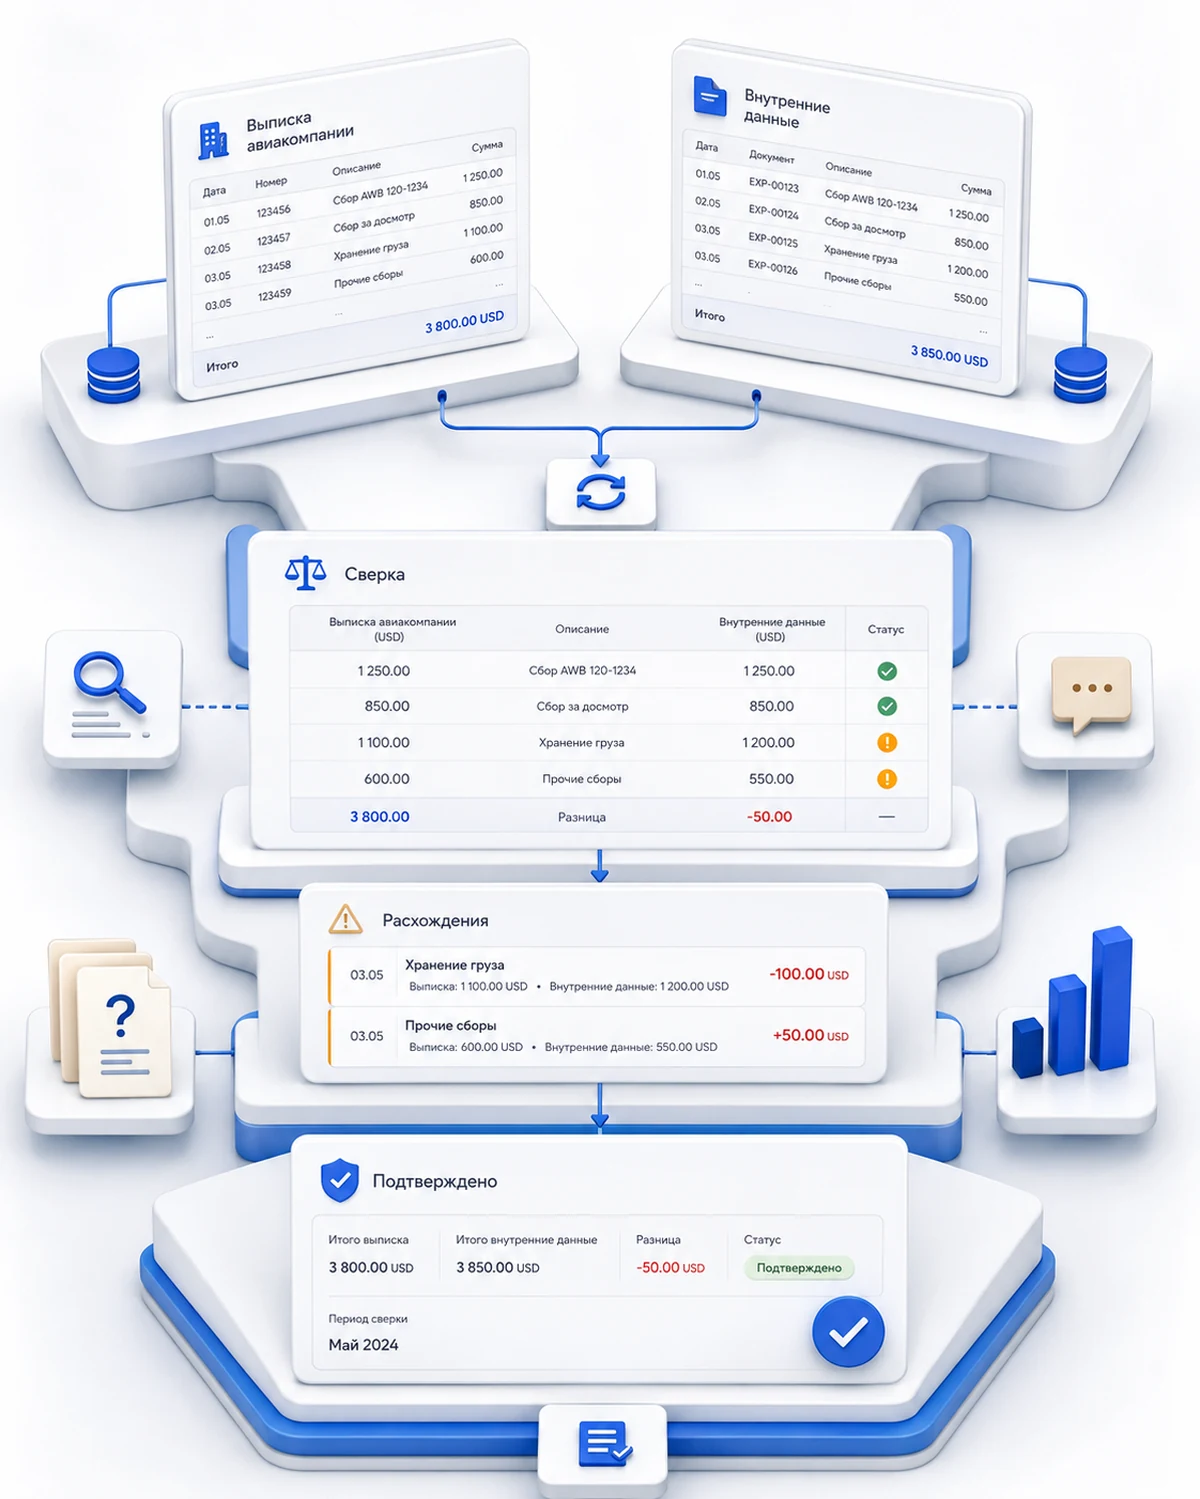
Почему совпадающее сальдо ещё не подтверждает правильность учёта
Сверку часто начинают с начального и конечного остатка. Это правильно, но для содержательной проверки недостаточно. Одинаковая итоговая сумма может складываться из разных перевозок, документов и платежей.
Поэтому важно сопоставлять не только сальдо, но и обороты за месяц: какие перевозки включила авиакомпания, какие документы отражены у авиаагента, совпадают ли даты, суммы и НДС, нет ли дублей и неопознанных платежей. Отдельно стоит проверить, к каким перевозкам относятся расходы: без этой связи общая задолженность может быть верной, а себестоимость отдельных перевозок — нет.
Акт сверки показывает состояние взаиморасчётов и помогает определить участок проверки. Он не заменяет первичные документы и сам по себе не подтверждает факт хозяйственной жизни.
Что необходимо сверять и какие расхождения можно обнаружить
Проверку удобно вести от общего к частному: сначала остатки и обороты, затем документы, перевозки и платежи.
Что сопоставить
- начальное сальдо с подтверждённым результатом предыдущего периода;
- перевозки и реестры авиакомпании с данными учёта авиаагента;
- первичные документы, счета-фактуры и корректировки;
- оплаты, авансы и их распределение по договорам;
- связь каждого расхода с конкретной перевозкой;
- конечное сальдо и состав неоплаченных документов.
Типичные расхождения
- перевозка есть у авиакомпании, но отсутствует в учёте агента;
- затрата отражена без полученного документа или не связана с перевозкой;
- документ введён повторно;
- дата, сумма, НДС или период отражения не совпадают;
- корректировочный документ не учтён либо зарегистрирован неверно;
- аванс или платёж остался неопознанным либо распределён дважды.
Неполные затраты завышают маржинальность, дубли — занижают её, а ошибки в периодах мешают сравнивать результаты. Поэтому сверка важна не только бухгалтерии: она напрямую влияет на качество управленческих данных.
Как организовать ежемесячную сверку до закрытия месяца
Рабочий процесс становится управляемым, когда у проверки есть дата, последовательность и ответственные. Сначала фиксируют состав данных периода, затем сопоставляют перевозки, документы, корректировки и платежи, разбирают каждое расхождение и вносят необходимые исправления.
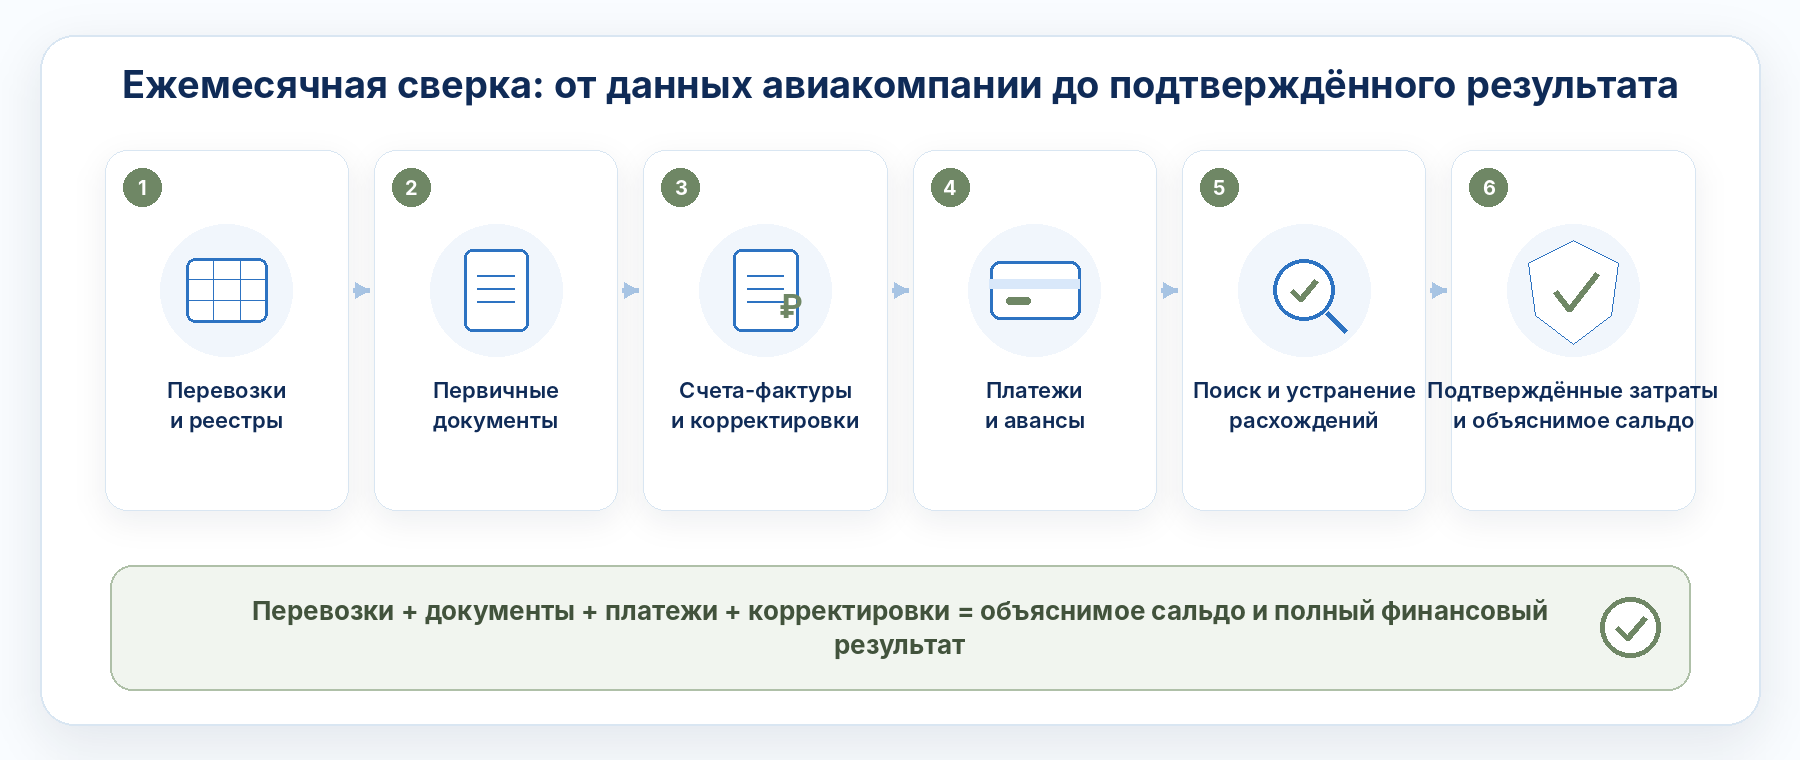
Инфографика показывает последовательность проверки. Подробные действия и ответственность остаются редактируемым текстом статьи.
Для каждого расхождения полезно зафиксировать причину, ответственного, недостающий документ, действие и срок. По итогам должны быть понятны согласованное сальдо, суммы в ожидании документов, спорные операции и сроки их закрытия.
Что получает руководитель и бухгалтерия
Бухгалтерия
Меньше неразобранных сумм и исправлений после закрытия месяца.
Финансовый контроль
Более полные данные о затратах, обязательствах и маржинальности.
Руководитель
Понятный состав задолженности и финансовый результат, основанный на проверенных расходах.
Ответственность
По каждому расхождению известны причина, действие, срок и исполнитель.
Ежемесячная сверка не является универсальной обязательной процедурой для всех организаций, но может быть частью внутреннего контроля. Она также не заменяет обязательную инвентаризацию активов и обязательств.
Автоматизация упрощает проверку, если перевозки, документы поставщика, платежи и затраты находятся в связанном контуре. Модуль «АвиаПеревозки» может быть одним из таких инструментов, однако сама программа не заменяет порядок работы и ответственность сотрудников.
Правовая рамка
Экономический субъект обязан организовать внутренний контроль фактов хозяйственной жизни. Ежемесячная сверка может быть одним из практических элементов такого контроля, но сама по себе не является универсальной обязательной процедурой для всех организаций.
Рабочая сверка не заменяет инвентаризацию активов и обязательств по ФСБУ 28/2023.
Уверенность в учёте — это не отсутствие расхождений, а понимание каждой существенной суммы и контроль над тем, как она будет исправлена.